법인카드 사용액 중 매입세액이 공제되지 않는 거래의 유형과 판단 기준
법인카드로 결제하고 카드 매출전표까지 정상적으로 수취했다면 부가가치세 매입세액도 당연히 공제될 것이라고 생각하기 쉽습니다. 그러나 법인카드는 회사의 비용을 결제하는 수단일 뿐, 법…
법인카드로 결제하고 카드 매출전표까지 정상적으로 수취했다면 부가가치세 매입세액도 당연히 공제될 것이라고 생각하기 쉽습니다. 그러나 법인카드는 회사의 비용을 결제하는 수단일 뿐, 법…
법인카드로 결제하고 매출전표를 받았다고 해서 모든 부가가치세가 자동으로 공제되는 것은 아닙니다. 카드 결제 여부와 부가가치세 매입세액 공제 가능 여부는 서로 다른 세법 기준으로 판…
법인카드는 회사의 업무와 관련된 비용을 결제하기 위한 수단입니다. 그러나 카드 선택 오류, 업무용·개인용 결제수단의 혼동 또는 사내 규정에 맞지 않는 결제로 인해 사적 사용금액이 …
법인카드로 결제한 비용은 모두 회사의 경비로 인정될까요? 법인 명의의 카드로 결제하고 카드 매출전표까지 보관했다면 세무상 문제가 없다고 생각하기 쉽지만, 법인카드 사용 사실만으로 …
법인카드 사용 내역을 검토하다 보면 실제 물품이나 서비스를 구매한 장소와 카드 매출전표에 표시된 가맹점명이 서로 다른 경우가 자주 발생합니다. 온라인 쇼핑몰에서 물품을 구매했는데 …
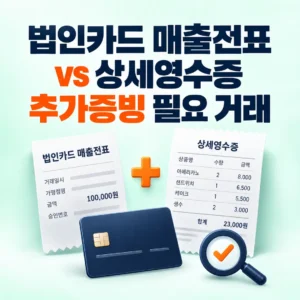
법인카드 정산 과정에서 가장 흔히 혼동하는 서류가 바로 ‘카드 매출전표’와 ‘상세영수증’입니다. 두 서류는 비슷해 보이지만 확인할 수 있는 정보와 실무상 역할이 완전히 다릅니다. …
법인카드 정산 과정에서 자주 발생하는 문제 중 하나가 바로 영수증 분실입니다. 카드 사용 내역은 카드사 시스템에 분명히 남아 있지만, 사용자가 종이 매출전표나 상세영수증을 제출하지…
법인카드로 결제하고 매출전표를 받으면 회사의 비용 처리가 모두 끝난 것으로 생각하기 쉽습니다. 그러나 법인카드 매출전표는 거래가 발생했다는 사실을 확인하는 중요한 지출증명서류일 뿐…
법인카드 한도 임시상향은 대형 행사, 해외 출장, 고액 물품 구매처럼 평소보다 큰 비용이 발생하는 시기에 필요한 실무 예외 절차입니다. 정상적인 업무를 지원하기 위한 핵심 제도지만…